Home

이 기사는 2026년 8월 27일 13시에 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.

[딜사이트경제TV 최태호 기자] 맥쿼리자산운용이 공개매수를 통한 가비아의 상장폐지를 진행중인 가운데, 시장에선 이번 거래의 공정성이 결여됐다는 지적이 제기된다. 표면적인 공개매수 주체는 맥쿼리운용이지만, 거래 이후 기존 최대주주인 김홍국 대표와 특수관계자들의 경영권과 지배력이 유지되기 때문이다.
주주들 사이에선 이번 공개매수 추진이 일반주주들을 축출하기 위한 시도라며, 이를 막고 전체 주주의 이익에 부합한 거래구조를 설계해야 한다는 주장이 나온다.
27일 금융감독원 전자공시에 따르면 맥쿼리자산운용의 관계사인 DCK인베스트먼트는 내달 17일까지 코스닥 상장사 가비아에 대한 공개매수를 진행한다. 시장에서 최대 980만5505주(73.1%)를 확보해, 가비아를 지분 100% 완전 자회사로 만들어 상장폐지를 추진한다는 구상이다. 공개매수가는 주당 4만8000원이다.
가비아의 자기주식(2.57%)을 비롯해, 최대주주인 김홍국 대표(18.46%)와 그 특수관계인인 전정완 부사장(4.16%), 원종홍 공동대표(1.75%)의 보유 주식은 공개매수 대상에서 제외된다. 이들은 지난 7월 DCK인베트스트먼트와 별도 주식매매계약을 맺었다. 이번 공개매수의 최소지분율인 24.3%를 확보하는 데에 성공할 경우 DCK인베스트먼트가 김 대표를 비롯한 특수관계인 지분을 전량 인수하는 형태다.
김 대표와 특수관계인에 대한 지분 매수가는 공개매수가와 동일한 주당 4만8000원이다. 언뜻 경영권 교체와 상장폐지가 동시에 진행되며, 최대주주와 일반주주에게 동일한 대가가 지급되는 듯 보인다.
하지만 시장의 평가는 다르다. 주주들 사이에선 이번 공개매수가 일반주주 축출에 가깝다는 비판의 목소리가 크다. DCK인베트스먼트가 공개매수에 성공해도 김 대표의 지배력과 경영권이 유지되기 때문이다. 기존 최대주주의 지배력이 유지되는 폐쇄기업화 거래(Going Private)인 만큼 이해상충 가능성이 크고, 공정성을 담보하기 위한 절차가 필요하다는 지적이 나온다.
실제로 가비아의 주요주주인 얼라인파트너스운용(14.3%)은 입장문을 통해 공개저격에 나섰다. 얼라인운용은 "이번 거래는 지배주주의 재투자를 통해 거래 이후에도 경영권이 유지되는 구조이므로, 지배주주와 일반주주 사이에 구조적인 이해상충 우려가 존재한다"며 "가비아의 이사회는 공개매수 가격의 공정성을 검증한 뒤 더 좋은 거래조건이 존재할 가능성이 있는지 충분히 검토해야 한다"고 지적했다.
다른 주요주주인 미리캐피탈(24.2%)도 "창업 경영진이 이번 맥쿼리 인수건에 자금을 재투자해 공정성이 매우 중요한 만큼, 이들을 제외한 가비아의 이사회가 관련 결정을 주도해야 한다"고 목소리를 높였다.
현재 DCK인베스트먼트는 티비엘케이홀딩스(100%)의 지배를 받고 있다. 티비엘케이홀딩스는 맥쿼리자산운용이 최대주주로 있는 맥쿼리코리아오퍼튜니티즈 사모투자합자회사 제6호의 지배를 받는다. DCK인베트스먼트와 티비엘케이홀딩스는 모두 맥쿼리자산운용을 업무집행사원으로 두고 재산의 운용을 위탁하고 있다.
향후 공개매수가 완료되면 김 대표와 특수관계자들은 주주간 계약에 따라 가비아 지분 매각 대금으로 DCK인베스트의 보통주를 인수하는 형태로 재투자한다. 구체적인 지분비율은 정해져 있지 않은데, 이는 공개매수 결과와 김 대표와 특수관계인의 제반사정을 고려해 정해질 예정이다. 김 대표가 DCK인베스트먼트를 통해 다시 가비아에 지배력을 행사할 수 있는 셈이다.
재투자가 완료되면 DCK인베스트먼트의 이사회는 5인으로 구성되는데, 김 대표와 특수관계인은 지분비율에 따라 이사를 선임할 수 있다. 또한 김 대표와 전 부사장, 원 대표는 가비아의 이사회에 남아, 이사 1인에 대한 추가 선임권을 갖는다. 7인으로 구성될 이사회의 과반(4개석)을 유지하는 구조다.
이를 종합하면 이번 공개매수가 완료될 경우 일반주주는 주주로서의 지위를 영구히 상실하는 반면, 김 대표와 특수관계인은 가비아에 대핸 지배력과 경영권 모두를 유지한다. 당초 시장에선 이러한 폐쇄형 거래가 진행될 경우, 일반주주에게 공정가격을 지불해야 한다는 지적이 제기된 바 있다. 지배주주가 기업의 이익을 독식하기 위해 폐쇄기업화를 추진할 수 있기 때문이다.
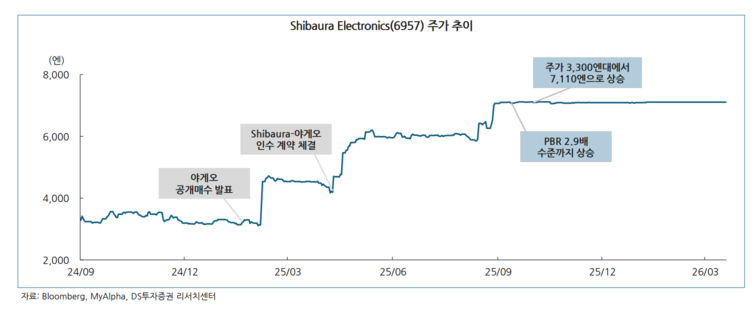
해외에선 이사회가 적절한 매수 대상자를 찾아내, 전체 주주의 이익이 되는 방향의 결정이 내려진 사례도 있다. 지난해 대만 야게오그룹은 일본의 시바우라일렉트로닉스에 주당 4300엔의 공개매수를 추진했는데, 회사 경영진은 공개매수가가 시가보다 높지만 공정가치에는 도달하지 못했다고 평가했다. 이에 일본 국내기업인 미네베아를 우군으로 끌어들였다. 미네베아와 야게오의 경쟁 입찰구도가 형성되며, 공개매수가는 7130엔까지 올라갔다.
국내에서도 법무부가 올해 이와 관련해 이사의 행위규범 가이드라인을 공개했다. 가이드라인에는 이해상충 사안에 공정성을 판단할 수 있는 특별위원회 구성이 필요하다는 내용이 담겼다. 지배주주의 공개매수로 폐쇄기업화 거래가 진행되는 경우가 대표적인 이해충돌 가능성이 높은 거래유형으로 소개되기도 했다.
반면 맥쿼리자산운용 측은 관련 법규와 절차를 충실히 이행하고 있으며, 가격 산정도 공정하게 이뤄졌다는 입장이다.
맥쿼리자산운용 관계자는 "공개매수 가격은 맥쿼리의 글로벌 디지털 인프라 투자경험과 전문성을 바탕으로 선정됐으며, 상대가치 평가지표와 역사적 시장가격 등을 종합적으로 고려한 결정"이라고 말했다. 또한 "거래의 공정성과 투명성이 무엇보다 중요하다고 생각해 관련 법규와 절차를 충실히 준수하고 있다"고 전했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지