Home

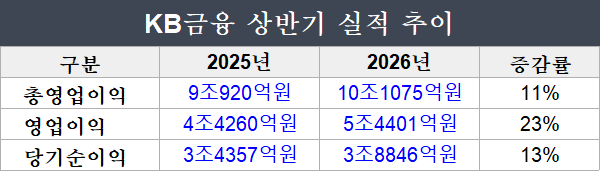
[딜사이트경제TV 김병주 기자] KB금융그룹이 올해 상반기 당기순이익 3조8846억원을 기록하며 반기 기준 역대 최대 실적 기록을 새로 썼다. 은행과 비은행의 균형 잡힌 포트폴리오가 실적 개선을 견인했다는 게 KB금융 측 설명이다.
KB금융그룹은 2026년 상반기 기준 3조8846억원의 당기순이익을 기록했다고 23일 밝혔다. 이는 전년 동기 대비 13.1% 증가한 수치다. 영업이익은 5조4401억원으로 전년 동기(4조4260억원)보다 23% 확대됐다. 2분기 당기순이익도 은행과 비은행의 고른 성장에 힘입어 1조9922억원을 기록했다. 비은행 계열사의 상반기 그룹 내 실적 기여도는 44%까지 상승했다.
KB금융 관계자는 "환율·금리 상승 및 지정학적 리스크에 따른 금융시장 변동성 확대 국면에도, 안정적인 이자이익 기반 위에 큰 폭으로 확대된 수수료이익이 견조한 실적을 이끌었다"고 이번 실적의 배경을 설명했다.
우선 상반기 순이자이익은 조달비용 절감과 안정적인 은행 여신성장에 힘입어 전년 동기 대비 1.7% 증가한 6조4783억원을 기록했다. 다만 2분기만 놓고 보면 NIM 축소 영향으로 전분기 대비 5.7% 감소했다. 2분기 그룹 NIM은 1.94%, 은행 NIM은 1.74%로 각각 전분기 대비 0.05%포인트, 0.03%포인트 각각 하락했다.
순수수료이익은 2조9612억원으로 전년동기 대비 50.6% 급증했다. 증권·자산운용 등 자본시장 관련 계열사의 수수료이익이 큰 폭 확대되고 은행의 자산관리 수수료이익도 늘어난 영향이다. 2분기만 보면 순수수료이익은 전분기 대비 17.8% 증가한 1조6019억원으로 분기 기준 최대 실적을 냈다. 반면 기타영업손익은 장기·자동차보험 손해율 상승 여파로 전년동기 대비 11.8% 감소한 6680억원에 그쳤다.
밸류업 지표는 양호한 수준을 기록했다. 6월 말 기준 그룹 보통주자본(CET1)비율과 BIS자기자본비율은 각각 13.74%, 15.91%로 업계 최고 수준의 자본적정성을 유지했다. 비용효율성 지표인 그룹 CIR 역시 견조한 핵심이익 성장과 비용 효율화 노력에 힘입어 상반기 기준 36.2%를 기록, 안정적인 흐름을 이어갔다. 그룹 총자산이익률(ROA), 자기자본이익률(ROE)은 각각 0.95%, 14.09%를 기록했다.
이런 가운데 핵심 계열사인 KB국민은행은 전년 동기 대비 1.7% 증가한 2조2254억원의 당기순이익을 기록했다. 전년동기 일회성 대규모 충당금 전입의 기저효과가 소멸되고 자산관리 수수료이익이 확대된 영향이다. 2분기 NIM은 1.74%로 전분기 대비 하락했다.
원화대출금은 385조원으로 전년말 대비 2.0% 늘었다. 가계대출은 소폭(0.5%) 증가에 그친 반면, 기업대출은 우량 중소기업 대출 성장에 힘입어 3.4% 늘었다. 이밖에 연체율은 0.27%, NPL(고정이하여신) 비율은 0.28%를 기록했고, NPL커버리지비율은 197.3% 수준을 유지하며 불확실성에 대비한 충분한 손실흡수력을 확보했다.
한편 KB금융은 이날 주당 1155원의 분기 현금배당과 7000억원 규모의 하반기 자사주 매입·소각 계획을 발표했다. 상반기 말 기준 CET1비율 13.5% 초과 자본을 활용한 KB금융만의 주주환원 프레임워크에 따른 2차 주주환원이다.
나상록 KB금융 재무담당 전무는 "지난 2월 발표한 1차 주주환원과 이번 2차 주주환원을 감안하면 올해 주주환원 규모는 총 3조7000억원 수준을 기록할 것"이라며 "자사주 매입·소각분 7000억원을 제외한 나머지 잉여자본은 향후 이익규모, PBR, 배당수익률 흐름 등을 종합 고려해 하반기 추가 주주환원 재원으로 활용할 계획"이라고 덧붙였다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지