Home

이 기사는 2026년 1월 26일 17시에 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
[딜사이트경제TV 최자연 기자] GS그룹의 승계 구도에서 무게추가 허세홍 GS칼텍스 대표 쪽으로 기울고 있다는 평가가 나오는 가운데, 정작 본업 성과는 여전히 과제로 남아 있다는 지적이 제기된다. 그룹이 차기 후보에게 힘을 실어주는 모양새지만, 이를 뒷받침할 실적 개선이 뒤따르지 못하고 있다는 분석이다.
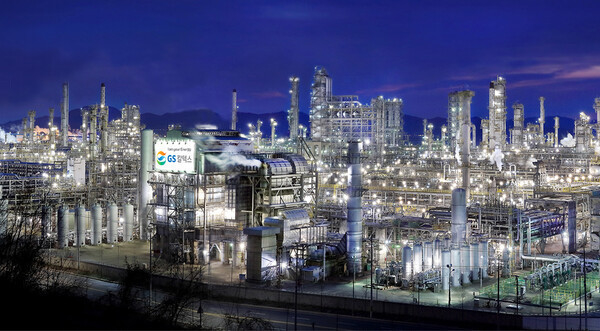
26일 금융감독원 전자공시시스템에 따르면 GS칼텍스의 3분기 누적 매출은 32조8764억원으로 전년 동기 대비 9.1% 감소했다. 같은 기간 영업이익도 15.1% 줄어든 2306억원에 그쳤다. 매출의 77.5%를 차지하는 정유 사업이 글로벌 시황에 크게 좌우되는 구조적 한계가 고스란히 드러난 셈이다. 원유 수입 의존도가 높은 사업 특성상 국제 유가와 정제마진 변동에 따라 실적 등락이 반복되고 있다.
회사는 사업 다각화를 위해 2조7000억원을 투입해 올레핀 생산시설(MFC)을 구축했지만, 기대만큼의 성과는 아직 가시화되지 못하고 있다. 2021년 7월 전남 여수에서 가동을 시작한 MFC는 나프타뿐 아니라 LNG, 석유정제가스 등 다양한 원료를 동시에 투입할 수 있는 고도화 설비지만, 가동 4년차에 접어든 현재까지 실적 개선의 뚜렷한 전환점은 만들어내지 못했다는 평가다.
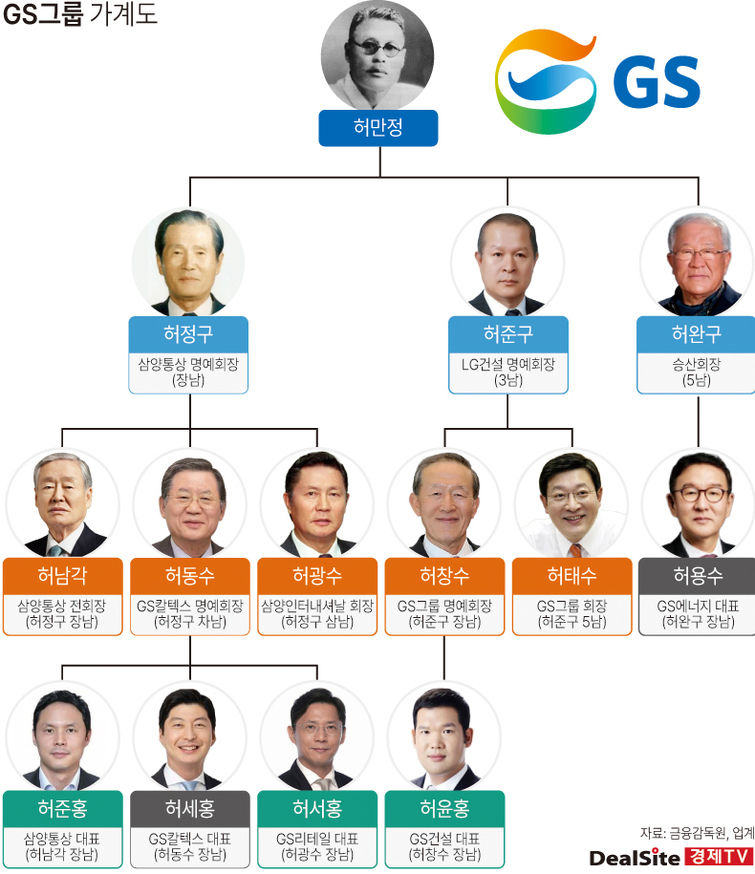
그럼에도 그룹은 지난해 12월 정기 인사에서 허세홍 GS칼텍스 대표와 허용수 GS에너지 대표를 부회장으로 승진시키며 에너지 사업 축에 힘을 실었다. 특히 4세 승계 후보군 가운데 부회장 직함을 단 인물이 허 대표가 유일하다는 점에서, 사실상 차기 후보로 무게가 실린 것 아니냐는 해석이 나온다.
기존 승계 구도는 허준홍·허세홍·허서용·허윤홍 등 4세 경영인들의 ‘4파전’ 양상이었으나, 이번 인사를 계기로 허세홍 GS칼텍스 대표와 허용수 GS에너지 대표 간 ‘2파전’ 구도로 재편되는 분위기다. 다만 GS그룹의 핵심 사업 축을 허만정 창업주의 장남 허정구, 삼남 허준구 계열이 이끌어온 점, 그리고 GS칼텍스가 그룹 실적과 현금창출에서 차지하는 비중을 감안하면 승계의 중심이 GS칼텍스 쪽으로 기울 수밖에 없다는 관측이 우세하다.
문제는 ‘본업 경쟁력’이다. GS그룹이 올해 신년사에서 내건 핵심 키워드 역시 본업 경쟁력 제고다. 그러나 정유 부문 수익성이 뚜렷한 반등 흐름을 보이지 못하는 데다, 대규모 투자가 투입된 MFC의 투자금 회수 시점도 지연되고 있다. 친환경·저탄소 사업 확대와 디지털 전환(DAX) 등을 통해 돌파구를 찾고 있지만, 업황 부진 속에서 단기간 내 체질 개선 효과를 내기는 쉽지 않다는 시각이 많다.
GS칼텍스 관계자는 “다른 정유사 대비 실적 흐름은 상대적으로 양호한 편”이라며 “미래 성장을 위해 저탄소 신사업과 디지털·AI 기반 공정 효율화 투자를 지속하고 있다”고 설명했다.
결국 승계 무대의 중심으로 올라선 허세홍 대표에게 남은 과제는 명확하다. 그룹의 기대와 직함에 걸맞은 실적 반등을 만들어내지 못할 경우, 승계 구도 내 입지는 언제든 흔들릴 수 있다는 점에서다. 지금 GS칼텍스의 실적은 단순한 계열사 성과를 넘어, GS그룹 차기 리더십의 시험대가 되고 있다는 평가다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지