Home

이 기사는 2026년 8월 31일 16시에 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
자동차 부품사인 LS오토모티브테크놀로지스가 대규모 유상증자와 거래선 다각화에 나서고 있지만 재무 체력 개선 효과는 미진한 모양새다. 모회사서 지원받은 1500억원 규모의 실탄은 외상값 상환에 투입된 터라 차입 부담 완화는 제한적이다. 또한 현대차 의존도를 줄이려 감행한 해외 거점 투자는 수백억대 손실이라는 후유증으로 돌아왔고, 시중은행 신용을 뒷배 삼아 단기 자금을 연장하는 응급 처방이 이어지고 있다. 과거 LS엠트론의 구원 투수에서 아픈 손가락으로 위상이 뒤바뀐 LS오토모티브테크놀로지스의 현주소를 짚어본다. [편집자 주]
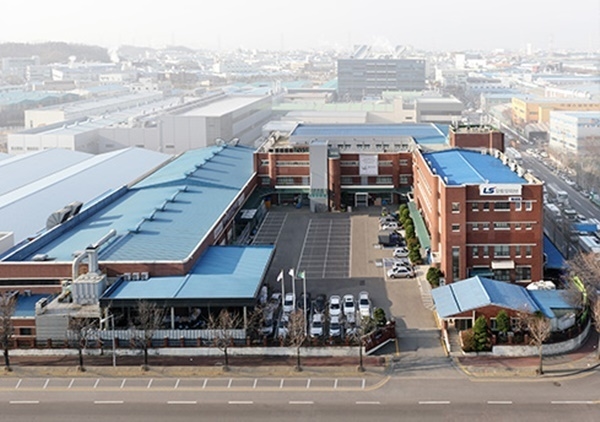
[딜사이트경제TV 범찬희 기자] LS오토모티브테크놀로지스(LS오토모티브)가 시중은행의 신용보강을 활용해 취약한 자금조달력을 보완하고 있다. 단기 자금조달 수단인 기업어음(CP)에 최상위 등급인 A1을 확보하면서 유동성 대응력을 높였다. 다만 자체 신용도는 투기등급을 두 단계 앞둔 BBB에 머물고 있는 데다 차입금의 절반 이상이 여전히 단기에 몰려 있어 조달구조가 근본적으로 개선됐다고 보기는 어렵다는 평가다.
31일 업계에 따르면 LS오토모티브의 CP 신용등급은 A1이다. CP 등급 가운데 최상위 등급으로, 원리금 상환 가능성이 매우 높은 기업에 부여된다. 문제는 장기 신용도와 단기 신용도 간 격차가 크다는 점이다. LS오토모티브의 장기 무보증사채 신용등급은 BBB(안정적)다. 투자적격등급의 하단에 해당하며, 투기등급인 BB+와는 2노치 차이에 불과하다.
단기 자금시장에서 A1을 확보할 수 있었던 배경에는 신용보강이 자리한다. LS오토모티브의 CP에는 신한은행의 지급보증이 제공돼 있다. 회사 자체의 신용도만으로 최상위 CP 등급을 받은 것이 아니라 AAA급 시중은행의 신용을 바탕으로 단기 조달력을 보완한 구조다.
은행의 신용보강을 활용한 것은 높은 차입 부담과 만기구조 불균형을 감안한 대응으로 풀이된다. 지난해 말 LS오토모티브의 총차입금은 7234억원이었다. 이 가운데 1년 이내 상환해야 하는 단기차입금이 6517억원으로 90.1%를 차지했다. 같은 시점 현금성자산은 719억원, 영업활동현금흐름은 841억원에 그쳤다. 보유 현금과 본업에서 창출되는 현금만으로 단기 상환 부담을 감당하기에는 규모 차이가 컸다.
LS오토모티브는 이후 만기구조 개선에 나섰다. 올해 단기차입금 비중을 52.4%까지 낮추면서 지난해 말과 비교해 37.7%포인트 축소했다. 과거 대주주 변경 과정에서 KKR로부터 조달한 고금리 인수금융 일부를 3~5년 만기의 일반대출로 차환한 효과가 반영된 것으로 풀이된다.
다만 만기구조 개선이 곧 재무부담 해소로 이어진 것은 아니다. 차입금 가운데 단기 비중은 절반 수준까지 낮아졌지만 여전히 3000억원 이상의 차입금이 1년 내 만기를 맞을 가능성이 있다. 순차입금 역시 6000억원대에 머물며 절대적인 차입 부담은 크게 줄지 않았다.
결국 LS오토모티브의 현재 재무전략은 차입금 자체를 줄이기보다 만기를 분산하고 외부 신용을 활용해 조달 안정성을 높이는 데 초점이 맞춰져 있다. 단기적으로는 유동성 리스크를 낮출 수 있지만 자체 신용도가 개선되지 않는 한 조달비용과 차환 부담에서 자유롭기 어렵다는 게 시장의 시각이다.
IB 업계 한 관계자는 “자체 신용도가 BBB급인 기업이 회사채로 자금을 조달하려면 최소 6~8% 수준의 고금리를 감수해야 한다”며 “본업에서의 현금창출력을 바탕으로 차입금을 실질적으로 줄여 장기 신용등급을 개선하지 못하면 자금 조달의 구조적 불확실성에 계속 노출 될 수밖에 없을 것”이라고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지