Home

이 기사는 2026년 8월 31일 08시에 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
[딜사이트경제TV 장예슬 기자] 포스코그룹이 자원 플랫폼 기업 도약을 골자로 하는 ‘트리플 코어’ 승부수를 띄웠다. 하지만 미래 청사진의 지속 가능성에 대해서는 물음표가 붙는다. 여기에 국내 유일 양·음극재 소재를 동시 생산 및 납품하는 이차전지 소재사 포스코퓨처엠도 수익 창출에 애를 먹고 있다. 전방시황 둔화 등 영향으로 실적이 저하되고, 대규모 투자 진행으로 채무부담이 확대되고 있기 때문이다. 위기를 딛고 양·음극재 부문에서의 과감한 투자로 반등을 모색 중인 포스코퓨처엠의 현주소를 진단해 본다. [편집자 주]

포스코퓨처엠이 과거 체결한 대규모 양극재 공급계약의 ‘수주 잭팟’이 실제 사업 성과로 이어졌는지를 두고 의문이 커지고 있다. 13조원대에 달했던 미국 제너럴모터스(GM)와의 계약이 최종적으로 2조8000억원대 이행에 그친 가운데 삼성SDI와 LG에너지솔루션 등과 맺은 80조원 규모의 후속 계약 역시 원재료 가격과 전기차 수요에 따라 실현 금액이 달라질 수 있어서다.
31일 업계 관계자는 "포스코퓨처엠의 수주잔고는 포스코그룹이 철강 중심의 사업구조에서 벗어나 리튬 등 핵심 광물과 이차전지 소재를 새로운 성장축으로 키우는 전략을 추진하고 있어 중요하다"며 "포스코퓨처엠의 실질적인 사업 성과가 장인화 포스코그룹 회장의 미래 성장전략을 가늠하는 핵심 지표"라고 설명했다.
특히 포스코그룹은 철강을 중심으로 이차전지 소재와 신사업을 아우르는 이른바 ‘트리플 코어’ 전략을 내세웠다. 하지만 정작 핵심 실행축 중 하나인 이차전지 소재 사업은 아직 뚜렷한 수익성 반전을 보여주지 못하고 있다. 전기차 캐즘이 장기화하면서 양극재와 음극재 수요가 기대에 미치지 못하는 데다 대규모 증설 투자까지 이어지면서 포스코퓨처엠의 재무 부담도 커졌다. 더욱 주목할 부분은 과거 대형 수주가 반드시 그 규모만큼 매출로 현실화되는 것은 아니라는 점이다.
포스코퓨처엠은 2022년 7월 GM과 13조7696억원 규모의 양극재 공급계약을 체결했다. 당시 포스코퓨처엠이 확보한 초대형 수주로 시장의 주목을 받았지만 실제 이행 금액은 2조8111억원에 그쳤다. 당초 계약금액의 약 20% 수준이다.
포스코퓨처엠은 당시 주요 원재료인 리튬 가격 급락과 미국 전기차 시장 성장 둔화를 주요 원인으로 설명했다. 계약 당시와 현재의 시장 환경이 크게 달라진 결과다. 결국 시장이 바라본 ‘13조원대 수주’와 실제 포스코퓨처엠의 사업 실적에 기여한 금액 사이에는 10조원 이상의 괴리가 발생했다.
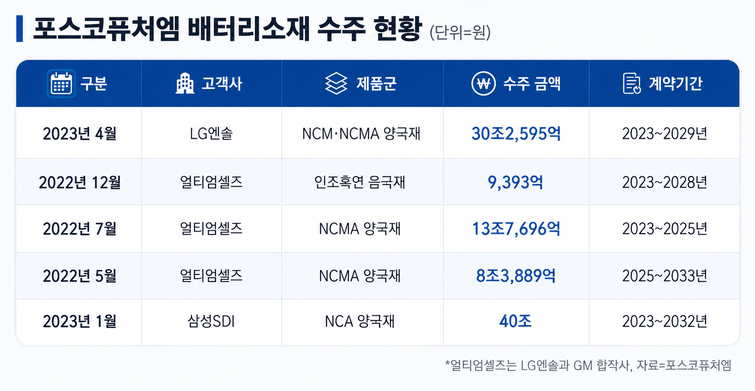
시선은 자연스럽게 계약기간이 끝나지 않은 대형 계약으로 옮겨간다. 포스코퓨처엠은 얼티엄셀즈와 두 건의 계약이 남았고, 수주 금액은 9조원을 넘는다. 2023년에는 포스코퓨처엠은 2023년 삼성SDI와 약 40조원 규모의 양극재 공급계약을 체결한 데 이어 LG에너지솔루션과도 약 30조원 규모의 공급계약을 맺었다. 2건의 계약 외에도 추가 다른 건을 합칠 경우 80조원에 이른다.
해당 계약들 역시 2023년 상반기 당시 높은 리튬 가격을 기준으로 책정된 가정치다. 현재 리튬 가격은 톤당 약 14만~16만 위안으로 박스권이 형성돼 있다. 2023년에는 톤당 평균 약 25만~30만 위안에 달했다. 현재 리튬 가격이 장기화된다면 최종 계약 금액은 최초 공시된 80조원보다 수십 퍼센트 이상 줄어들 수밖에 없다.
여기에 배터리 셀 제조사의 고객사인 포드, 스텔란티스 등 글로벌 완성차 업체에서 전기차 전환 속도를 늦추고 있어 양극재 납품 받는 속도가 더뎌지거나 연간 물량을 줄일 확률도 무시할 수 없다.
업계 관계자는 “배터리 업황 둔화 여파로 기존에 체결했던 일부 단일판매·공급계약 규모나 기간을 조정하는 기재정정 및 변경 공시들이 발표되면서 투자 심리에 영향을 주기도 한다”며 “이러한 위험을 인지하고 ‘향후 원재료 가격 등락 및 가공비 확정 여부에 따라 실제 계약 금액은 변동될 수 있음’이라는 지점을 투자판단과 관련한 중요사항으로 명시하고 있다”고 설명했다.
결국 포스코퓨처엠의 다음 관전 포인트는 또 다른 대형 수주가 아니다. 이미 확보했다고 발표한 수십조원 규모 계약을 실제 매출과 이익으로 얼마나 전환할 수 있는지, 그리고 그 과정에서 대규모 투자에 따른 재무 부담까지 감당할 수 있는지가 핵심이다.
13조원대 수주가 2조8000억원으로 줄어든 GM 사례가 과거의 숫자로 남을지, 향후 수십조원 규모 계약의 실현 가능성을 가늠하는 선행 사례가 될지는 포스코퓨처엠의 향후 실적이 답해야 할 문제다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지