Home

이 기사는 2026년 8월 28일 15시에 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
[딜사이트경제TV 최자연 기자] 현대무벡스의 차입금이 불과 6개월 만에 3배 이상 불어나면서 수주 성장의 이면에 가려졌던 재무 부담이 수면 위로 떠올랐다. 대형 프로젝트를 잇달아 확보하며 수주잔고를 키우고 있지만 이를 수행하는 과정에서 외부 자금 의존도가 빠르게 높아지고 있어서다. 수주가 현금으로 전환되는 속도가 차입 증가세를 따라가지 못할 경우, 외형 성장이 오히려 추가 차입을 부르는 구조로 이어질 수 있다는 점이 관건이다.
31일 금융감독원 전자공시시스템에 따르면 현대무벡스의 올해 상반기 차입금은 690억원으로 지난해 말 200억원보다 245% 증가했다. 6개월 사이 차입 규모가 3배 이상 확대된 셈이다. 수주잔고는 꾸준히 늘고 있다. 올해 상반기 기준 수주잔고는 3818억원으로 지난해 연결 매출의 96.9%에 달한다. 지난해부터 해외 시장을 적극 공략하면서 대형 물류자동화 프로젝트 등을 확보한 결과다.
하지만 일감이 늘어나는 속도와 이를 뒷받침할 자금 여력 사이에는 간극이 커지고 있다. 프로젝트를 수주한 뒤 실제 매출과 현금으로 회수하기까지 시간이 걸리는 반면 현장 투입에 필요한 원가와 운전자금은 선제적으로 발생하기 때문이다.
실제 차입금 증가와 함께 금융비용 부담도 확대됐다. 올해 상반기 이자비용은 전년 동기 대비 64.4% 증가했다. 현금흐름표상 이자 지급액 역시 10억원으로 전년보다 2배가량 늘었다. 수주 확대를 위한 자금 소요가 늘면서 단순히 차입금 규모뿐 아니라 돈을 빌리는 데 들어가는 비용까지 커지고 있는 것이다.
더 주목되는 부분은 차입금의 만기 구조다. 전체 차입금 690억원 가운데 1년 내 상환해야 하는 단기차입금이 550억원에 달한다. 회사가 제시한 현금성 자산 300억원대와 비교하면 단기적으로 갚아야 할 차입금 규모가 상당하다. 단순 비교만으로 유동성 위기를 의미하는 것은 아니지만, 수주 프로젝트에서 대금 회수가 지연될 경우 외부 조달에 다시 의존해야 할 가능성이 커졌다는 의미다.
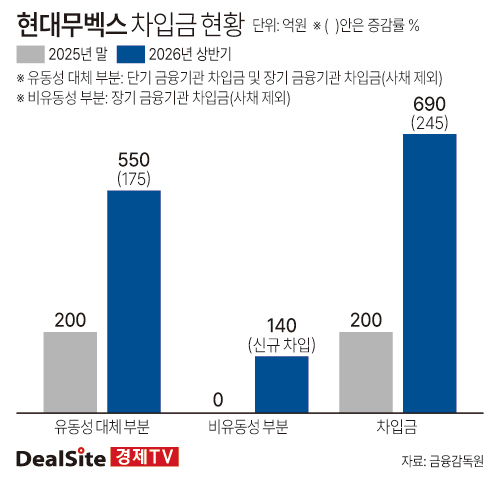
재무구조도 달라졌다. 차입금 증가로 순현금 구조였던 현대무벡스는 순차입 구조로 전환됐고, 부채비율 역시 104.3%로 100%를 넘어섰다. 과거에는 현금 보유액이 차입 부담을 상쇄하는 구조였다면 이제는 프로젝트에서 창출되는 현금이 차입금 상환과 신규 수주에 필요한 자금을 얼마나 빠르게 충당할 수 있는지가 중요해졌다. 이 때문에 현대무벡스의 수주 전략도 ‘얼마나 많이 따내느냐’에서 ‘얼마나 빨리 돈으로 바꾸느냐’로 무게중심을 옮겨야 한다는 지적이 나온다.
현대무벡스는 인공지능(AI)과 로봇을 기반으로 한 스마트 물류센터 시장 확대에 대응해 해외 수주를 늘리고 있다. 시장이 커질수록 대형 프로젝트를 확보할 기회도 많아진다. 그러나 프로젝트 규모가 커질수록 초기 원가 투입과 운전자본 부담 역시 확대될 수 있다. 매출과 현금 유입이 뒤따르지 않는 상태에서 수주만 계속 늘리면 차입 확대가 성장의 전제조건으로 굳어질 수 있는 셈이다.
결국 하반기가 현대무벡스의 수주 성장과 재무 부담이 엇갈리는 변곡점이 될 전망이다. 주요 프로젝트의 매출 인식과 대금 회수가 계획대로 진행되면 차입금 증가가 일시적인 운전자금 조달에 그칠 수 있다. 반대로 현금화가 지연될 경우 단기차입금 상환과 신규 프로젝트 자금 조달을 위해 추가 차입이 필요해질 가능성도 배제하기 어렵다.
현대무벡스 관계자는 "상반기에는 약 80억원의 투자와 약 55억원의 배당도 정상적으로 집행했고, 통상 범위에서 현재 현금흐름이나 유동성에 전혀 문제가 없는 상황"이라며 "수주잔고 또한 견조하고 하반기 주요 프로젝트의 공정 진행과 매출 인식, 대금 회수가 본격화되면 현금흐름 또한 개선될 것으로 예상된다"고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지