Home

이 기사는 2026년 8월 18일 14시 37분 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
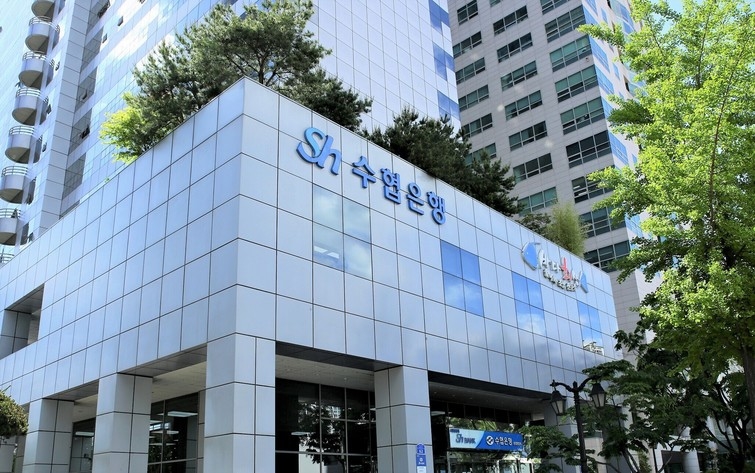
[딜사이트경제TV 정지은 기자] Sh수협은행이 내부등급법 승인으로 자본비율을 끌어올린 지 반년 만에 상상인증권 인수를 추진하면서 자본적정성 관리 부담이 커지고 있다. 앞서 개선된 자본비율이 실제 자기자본 확충이 아닌 위험가중자산(RWA) 산출 방식 변경에 따른 결과기 때문이다. 이에 상상인증권 인수 후 추가 출자 부담까지 수협은행이 짊어져야 할 경우 어렵게 확보한 자본 여력이 빠르게 고갈될 것이란 전망도 일각에서 나오고 있다.
수협은행의 국제결제은행(BIS)기준 자기자본은 지난해 4조1820억원으로 전년 대비 480억원 줄었고, RWA는 21조880억원으로 같은 기간 6조5970억원이나 급감했다. 분모인 RWA가 분자인 자기자본 대비 더 많이 줄어든 덕에 BIS 총자본비율은 19.8%로 같은 기간 4.5%포인트 상승했고, 보통주자본비율(CET1) 역시 16.7%로 4.4%포인트 올랐다.
자기자본 감소에도 자본비율을 개선할 수 있었던 것은 금융감독원으로부터 신용리스크 내부등급법 적용을 승인받아 RWA를 재산정한 영향이 컸다. 내부등급법은 은행이 자체적으로 산출한 부도율과 부도 시 손실률 등을 적용해 RWA를 계산한다. 이를 통해 차주의 위험도를 세분화하면 우량자산에 적용되는 위험가중치가 낮아지는 효과가 있다. 수협은행의 경우 대출자산이 빠르게 증가하거나 건전성이 악화할 경우 RWA 증가로 자본비율이 다시 하락할 수 있는 셈이다.
이렇다 보니 상상인증권 인수가 수협은행의 자본적정성을 당장 위협하진 않겠지만, 인수 이후 투입되는 자금 규모에 따라 CET1 비율 하방 압력이 커질 수 있다는 것이 일각의 분석이다. 현재 시장에서 거론되고 있는 상상인증권 인수가액은 2000억원 안팎이고, 인수 후 영업 기반 확충과 전산·내부통제 체계 등으로 추가 출자해야 할 자금 역시 1000~2000억원 수준으로 거론되고 있다.
한편 비은행 인수 외에 수협은행 본업에서 발생하는 자본 수요도 막대하다. 수협은행은 해양선박금융과 첨단산업 등을 중심으로 향후 3년 간 6조원 규모의 생산적금융을 공급할 계획을 밝혔다. 대출 확대는 통상 RWA 증가를 동반해 자본비율에 하방 압력으로 작용한다. 올해 상반기 말 총자산도 지난해 말보다 10.6% 증가한 70조원을 기록했다. 외형이 빠르게 커지는 상황에서 RWA 증가 속도가 자기자본 확충 속도를 웃돌면 내부등급법 도입으로 확보한 자본 여력이 다시 줄어들 수 있다.
은행 본연의 건전성 지표가 악화하고 있다는 점도 자본 관리 부담을 키우는 요인이다. 수협은행의 고정이하여신비율은 올 1분기 0.83%로 작년 12월말 대비 0.09%포인트 상승했고, 연체율은 0.67%로 0.14%포인트 올랐다. 반면 부실에 대비한 대손충당금적립률은 122%로 20.9%포인트 하락했다. 건전성 방어를 위해 추가로 충당금을 쌓으면 순이익과 내부 유보금이 줄어 CET1 자본 확충에도 제약이 생길 가능성도 점쳐진다.
이에 대해 수협은행 관계자는 "산업별 및 개별 여신에 대한 모니터링을 확대하고 면밀한 여신 심사를 진행하여 부실 여신 발생 자체를 최소화함으로써 건전성을 빈틈없이 관리하겠다"며 "연체 발생 후 강제 회수하는 관행에서 벗어나, 상환 부담이 큰 차주를 사전 발굴해 만기연장 및 맞춤형 채무조정 등을 지원하며 선제적인 연체 예방에 집중하겠다"고 밝혔다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지