Home

이 기사는 2026년 8월 10일 16시 24분 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
[딜사이트경제TV 이태웅 기자] 강태영 NH농협은행장이 당면한 과제 중 하나는 건전성 관리다. 기업금융 중심으로 포트폴리오 전환에 나선 덕분에 외형 성장 발판인 여신 규모를 늘리는 데는 성공했지만 잠재적 부실 채권인 요주의여신액도 덩달아 불어나서다. 여기에 경기침체 여파로 연체율이 높아지고 있다 보니 향후 고정이하여신 전이에 따른 손실 확대도 점쳐지고 있다. 이렇다 보니 연초 건전성 제고를 기반으로 지속가능한 성장을 일궈내겠다며 강 행장의 신년사가 무색해졌다는 평가가 나오는 있다.
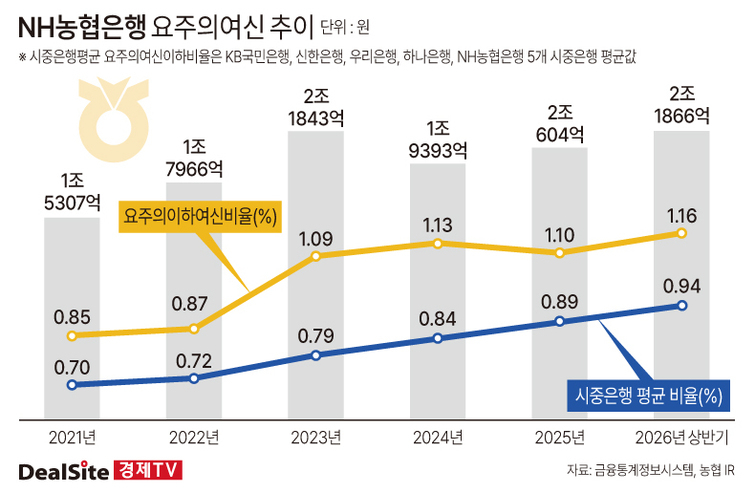
NH농협은행의 올 상반기 요주의여신잔액은 2조1866억원으로 집계됐다. 이는 1년 전보다 35.5% 증가한 금액이자 주요 시중은행 대비 높은 수준이다. 실제 올 상반기 기준 NH농협은행보다 요주의여신액이 높은 곳은 하나은행(2조4773억원) 뿐이었다. KB국민은행(1조9184억원)과 우리은행(1조8364억원), 신한은행(1조7991억원) 1조원대를 기록했다. 이에 요주의이하여신비율 역시 NH농협은행이 1.16%로 가장 취약했고, 뒤로 ▲하나은행(1.13%) ▲우리은행(0.93%) ▲신한은행(0.77%) ▲KB국민은행(0.73%) 순으로 집계됐다.
문제는 NH농협은행의 요주의여신 부담이 어제오늘만의 일이 아니라는 점이다. 시계열을 확대해보면 최근 5년(2021~2025년) 간 이 회사의 요주의이하여신비율이 시중은행의 평균치를 웃돈 것은 물론, 지속적으로 우상향 추세다. 실제 NH농협은행을 제외한 4대 시중은행의 평균 요주의이하여신비율은 ▲2021년 0.67% ▲2022년 0.69% ▲2023년 0.72% ▲2024년 0.77% ▲2025년 0.84%였다. 반면 NH농협은행의 요주의이하여신비율은 같은 기간 ▲2021년 0.85% ▲2022년 0.87% ▲2023년 1.09% ▲2024년 1.13% ▲2025년 1.1%로 0.2%포인트 가량 높았다.
NH농협은행의 요주의이하여신비율이 여타 은행 대비 높은 이유는 특수은행으로서 경기 타격을 직접적으로 받는 농업인이나 중소기업을 포용해야 하는 여신 포트폴리오 구조와 무관치 않다. 이에 NH농협은행의 높은 요주의이하여신비율을 강 행장 취임 후 추진된 기업여신 확대 전략의 일환으로 볼 순 없다.
다만 강 행장이 기업금융을 주요 성장축으로 삼으면서 NH농협은행이 자산 포트폴리오를 기업대출 중심으로 확장하고 있는 만큼 기존 건전성 부담을 관리하면서 추가적인 외형 성장을 이뤄내야 하는 과제는 한층 무거워졌다는 게 업계 분석이다. 수익 기반인 여신 규모를 늘리는 데는 성공했지만 전체 여신 증가보다 요주의이하여신이 빠르게 늘어날 경우 포트폴리오의 신용위험이 확대될 수 있어서다.
NH농협은행은 기업 연체율만 봐도 고환율·고유가·고금리 기조에 내수경기 침체가 장기화되고 있는 탓에 올 상반기 0.58%로 2021년 대비 0.33%포인트나 확대됐다. 이렇다 보니 대출 자산들이 요주의를 넘어 고정이하 자산으로 전이되고 있는 실정이다. 실제 NH농협은행의 고정이하여신액은 ▲2021년 7927억원 ▲2022년 7493억원 ▲2023년 1조1079억원 ▲2024년 1조6314억원 ▲2025년 1조6298억원 순으로 증감을 반복하며 우상향하고 있다. 아울러 올해 상반기 기준으로는 1조7890억원으로 집계되며 해당 기간 연평균 19.8% 증가했다.
이 때문인지 강 행장이 강조한 기업대출 확장 전략에 대해 재평가가 이뤄지는 목소리도 일각에서 나오고 있다. 부실여신 부담이 확대된 상황에서 기업대출을 추가로 늘리고 있다는 점이 NH농협은행의 건전성 관리 부담과 잠재적 손실을 키우는 요인으로 작용하고 있다는 이유에서다. 이에 강 행장이 올해 초 신년사에서 강조한 건전성 기반의 지속가능한 성장 역시 장담하기 쉽잖을 것으로 점쳐지고 있다.
이에 대해 NH농협은행 관계자는 "건전성 제고를 위해 경영 환경 변화에 따른 리스크를 선제적으로 관리하고 있다"며 "AI 기반 감리시스템 관리 및 고도화도 지속적으로 추진하고 있다"고 밝혔다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지