Home

이 기사는 2026년 7월 2일 14시 11분 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
[딜사이트경제TV 이태웅 기자] SK하이닉스가 미국 주식예탁증서(ADR) 발행을 통한 나스닥 상장을 결정한 가운데 시장에선 삼성전자의 미국 증시 입성 시나리오가 제기되고 있다. SK하이닉스가 나스닥 상장으로 유입되는 자금을 신규 반도체 팹 구축 등에 활용하기로 한 것과 마찬가지로 삼성전자 역시 대규모 설비투자 재원을 마련하기 위해 ADR 발행을 검토하지 않겠느냐는 것이다. 일각에선 삼성전자가 신주 발행 방식으로 ADR를 상장할 경우 삼성생명과 삼성화재의 지분 리스크도 선제적으로 관리할 수 있다는 분석을 내놓고 있다.
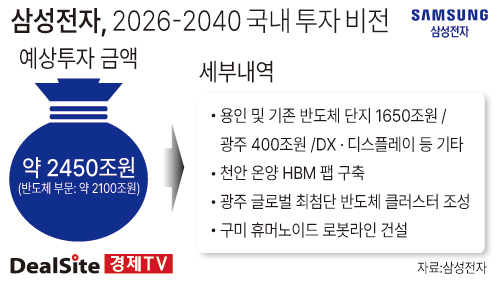
삼성전자의 ADR 추진 시나리오가 제기되고 있는 것은 이 회사가 예고한 대규모 설비투자와 무관치 않다. 삼성전자는 오는 2040년까지 15년간 국내에만 2450조원을 투자하기로 결정한 상태다. 구체적으로 용인 국가산업단지를 비롯한 기존 반도체 단지에 1650조원을 투자하고, 광주에 신규 조성하는 반도체 클러스터에 400조원을 투입한다. 이외 천안·온양 지역에 고대역폭메모리(HBM) 팹을 구축하고 구미 지역에 휴머노이드 로봇라인을 건설할 계획이다. 투자 규모를 단순 환산해보면 연평균 163조원씩 반도체·피지컬 AI 등 분야에 투입해야 한다.
주목할 부분은 삼성전자의 현금 사정이다. 올해 1분기 말 별도기준 삼성전자가 보유한 현금성자산(단기금융상품 포함)은 39조7228억원이며 연결기준으로는 147조3548억원에 그친다. 삼성전자가 국내외 계열사들이 쌓아둔 현금을 모두 끌어오더라도 대규모 투자에 대응하기 위해서는 추가적인 자금 조달이 불가피하다.
이러한 상황은 삼성전자의 잉여현금흐름(FCF)에서도 드러난다. 국내 증권가에선 삼성전자가 반도체 공급부족(쇼티지) 장기화에 따른 메모리 가격 급등과 HBM4 양산에 따른 시장점유율 확대 등에 힘입어 현금흐름이 큰 폭으로 개선될 것으로 내다보고 있다. 실제 증권가에선 삼성전자의 FCF가 올해 233조8506억원에 달한 것으로 전망 중이다. 해당 컨센서스가 부합하면 FCF는 지난해 33조3254억원 대비 601.7%나 급증한다. 표면상 올해 벌어들인 자금으로 국내 투자 대응이 가능한 셈이다.
하지만 임직원에 대한 보상과 주주환원 정책 등으로 유출 예정인 현금을 고려하면 넉넉치 않다는 게 시장의 분선이다. 먼저 임직원 보상 측면에서 살펴보면 삼성전자 노사는 지난 5월 임금·단체협약 합의를 통해 DS사업부문 소속 임직원들에게 사업성과(영업이익)의 10.5%를 자사주 형태의 특별 경영성과급으로 지급하기로 결정했다. 여기에 현재 증권가에서 추정 중인 올해 반도체 부문 추정 영업이익 365조9771억원을 대입하면 삼성전자가 38조4276억원 상당의 자사주를 사들여야 한다. 더불어 MX사업부문 임직원 1인당 지급하기로한 600만원 규모의 자사주까지 고려하면 삼성전자가 시장에서 매입해야 하는 자사주는 총 38조7299억원에 이른다.
나아가 삼성전자는 3개년 주주환원 정책에 따라 FCF의 50%를 주주환원 재원으로 활용하고 있다. 증권가에서 추정하고 있는 올해 FCF를 기준으로 보면 116조9253억원이 현금배당 등에 투입될 것으로 추정된다. 삼성전자가 임직원 보상 및 주주환원 재원으로 투입되는 155조6551억원을 제외하고 설비투자에 실질적으로 활용할 수 있는 재원은 78조1955억원에 그친다. 컨센서스에 부합하는 수익을 창출해도 국내 투자 재원이 부족한 상황이다 보니 ADR 상장이 거론되고 있는 것이다.
이런 가운데 신주 발행을 통한 ADR 상장이 삼성생명과 삼성화재의 지분율에 긍정적으로 작용하는 점도 삼성전자가 나스닥에서 자금을 조달할 것이란 시나리오에 힘을 더하고 있다. 현행 금융산업의 구조개선에 관한 법률(이하 금산법)에 따라 삼성생명과 삼성화재는 비금융 계열사인 삼성전자 지분을 합산해 10% 초과 보유할 수 없다. 현재 삼성생명과 삼성화재가 보유한 삼성전자 합산 지분율은 10%다. 향후 삼성전자가 주주환원 정책에 따라 자사주를 소각할 경우 삼성생명과 삼성화재가 보유한 지분을 강제 매각해야 한다.
다만 삼성전자가 신주 발행 방식으로 ADR 상장에 나설 경우 기존 주주들의 지분율은 희석된다. 삼성생명과 삼성화재으로서는 현행 법령에 따른 잠재적 지분 매각 부담이 줄어드는 셈이다. 실제 삼성전자가 SK하이닉스와 같이 45조원 상당의 신주 발행을 추진한다고 가정하면 1일 종가(31만4500원) 기준 1억4308만4261주를 발행하게 된다. 이에 따라 삼성전자의 발행주식 총수는 종전 59억1963만7922주에서 60억6272만2183주로 늘어나게 되며 이를 기준으로 계상한 삼성생명과 삼성화재의 합산 지분율은 9.64%으로 계상된다. 더불어 FCF 추정치에 따른 부족한 투자재원을 벌충하기 위해 2억7070만8426주를 새로 발행한다고 가정하면 양사 합산 지분율을 9.44%까지 낮아지게 된다. 삼성전자 입장에서보면 신주 발행을 통한 ADR 상장이 지배구조 측면에서도 여러모로 유리하다는 분석이 나오는 배경이다.
이에 대해 삼성전자 관계자는 "공식적으로 ADR은 없는 것으로 알고 있다"고 짧게 답했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지