Home

이 기사는 2026년 6월 30일 07시 00분 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
[딜사이트경제TV 정지은 기자] KB금융그룹은 시중은행 최대 수준의 활성 이용자를 확보하며 플랫폼 경쟁을 선도하고 있지만, 채널 분산에 따른 사용자 경험 단절을 해결해야 하는 과제를 안고 있다. 새 통합 앱을 신설하는 대신 기존 은행 앱인 'KB스타뱅킹'을 중심으로 계열사 전문 앱을 연결하는 전략을 유지하고 있기 때문이다. 초기 실사용자 선점에는 성공했지만, 향후에는 앱 간 이동 시 발생하는 번거로움을 줄이고 끊김 없는 서비스를 제공하는 것이 관건이 될 전망이다.
올해 1분기 기준 KB금융의 그룹 플랫폼 월간활성이용자수(MAU)는 3384만 명으로 금융지주 중 최대의 이용자 기반을 갖추고 있다. 이 중 금융 플랫폼 MAU는 2859만 명, 비금융 플랫폼은 524만 명을 각각 기록했다.
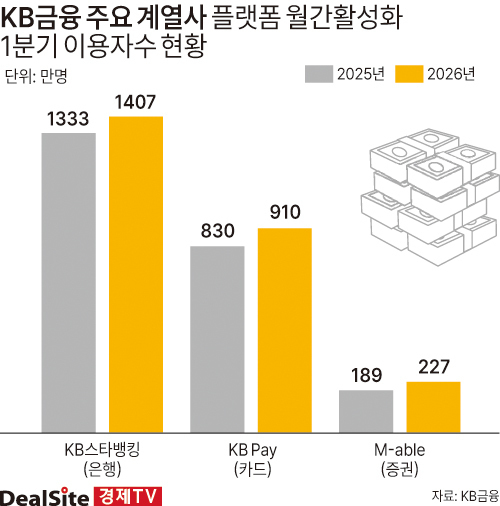
계열사별로는 핵심인 KB스타뱅킹이 1407만 명으로 시중은행 앱 중 최대 수준을 기록 중이며, KB Pay가 910만 명, KB증권 M-able(마블)이 228만 명을 나타냈다. 특히 M-able은 전년 동기 대비 20.0% 늘어나며 주요 금융 플랫폼 중 가장 뚜렷한 증가세를 보였다.
이러한 지표는 KB금융의 '허브형 플랫폼' 전략이 계열사 앱의 동반 성장으로 이어지고 있음을 보여준다. M-able의 MAU가 20% 급증한 배경에는 메인 허브인 KB스타뱅킹이 자산 조회 과정에서 잠재적 투자 고객을 증권 앱으로 유인하는 역할을 하고 있다는 분석도 나온다.
결제 플랫폼인 KB Pay 역시 900만 명을 돌파하며 단독 앱으로서의 경쟁력을 다졌다. 즉, KB금융은 기능을 하나의 앱에 통합하지 않더라도, 각 전문 앱이 일정 규모 이상의 사용자 기반을 확보하며 지주 전체의 디지털 트래픽을 지탱하는 분업 체계를 구축한 셈이다.
모바일 채널을 통한 상품 신규 가입 비중도 높은 수준을 보이고 있다. 올해 1분기 기준 디지털채널 상품 신규 비율은 은행 73%, 카드 62%, 증권 95%로 집계됐다. 신규 상품 가입 상당 부분이 영업점보다 모바일과 인터넷 등 비대면 채널에서 이뤄지고 있다는 의미다. 고객 접점이 모바일로 옮겨간 만큼, 여러 앱을 오가는 과정에서 발생할 수 있는 이탈을 줄이는 것이 그룹 플랫폼 경쟁력의 핵심 과제로 떠오르고 있다.
현재 금융지주사들의 디지털 전략은 크게 모든 계열사 기능을 하나로 묶는 '원앱 체제'와 핵심 앱을 축으로 삼는 '허브형 연결 체제'로 나뉜다.
최근 신한금융그룹은 '신한 슈퍼SOL'을 통해 은행, 증권, 카드 등의 핵심 기능을 단일 플랫폼에 내재화했다. 우리금융그룹 역시 ‘우리WON뱅킹’을 고도화하며 공세를 펴고 있다. 개별 앱을 따로 설치할 필요 없이 '우리WON뱅킹' 탑재 서비스만으로 은행, 증권, 카드, 캐피탈, 저축은행 등 그룹사의 주요 금융 서비스를 모두 이용할 수 있는 통합 환경을 구축했다.
반면 KB금융은 별도의 통합 브랜드를 신설하는 대신, 고객이 매일 방문하는 은행 앱에 다른 서비스를 링크 형식으로 결합하는 방식을 고수한다. 새 앱 설치에 따른 마케팅 비용과 고객의 유입 장벽을 최소화하겠다는 취지다. KB금융 관계자도 현재 별도 통합앱을 새로 출시할 계획은 없다는 입장을 밝혔다.
하지만 경쟁사의 플랫폼 결합도가 높아질수록 KB의 연결 방식은 편의성 측면에서 시험대에 오를 수밖에 없다. 신한금융과 우리금융은 추가 구동 없이 자산 관리와 투자를 완결하는 구조를 내세웠다. 반면 KB스타뱅킹은 간단한 투자 접점은 제공하지만 고도화된 주식 거래나 세부 결제 업무를 처리하려면 여전히 M-able이나 KB Pay를 각각 실행해야 한다. 부동산(KB부동산), 자동차(KB차차차) 등 생활 서비스도 개별 앱으로 분산돼 있어 채널 간 간섭을 줄이는 최적화가 필요하다.
KB금융의 분업 체계는 운영 측면에서 뚜렷한 장점이 있다. 모든 금융 기능을 단일 앱에 집약하면 데이터 처리 용량이 커져 구동 속도가 느려지거나 UI(사용자 환경)가 복잡해지기 때문이다. 은행은 빠른 송금, 카드는 결제 내역과 혜택 조회, 증권은 호가 주문과 시세 정보 등 업권별로 최적화된 앱 구조가 다르다. 따라서 각 분야의 전문 앱을 독립적으로 운용하는 것이 서비스의 깊이를 유지하는 데 유리하다.
그러나 910만 명의 KB Pay 이용자와 227만 명의 M-able 이용자가 은행 앱과 결합하는 과정에서 느끼는 불편함을 해소하는 것은 과제로 꼽힌다. 자산 확인 후 결제나 투자를 진행할 때마다 앱이 전환되거나 화면이 끊기면 종합 플랫폼으로서의 체감 만족도는 저하될 수 있다.
따라서 KB금융의 향후 과제는 기능의 물리적 통합이 아닌, 다른 앱으로 이동하더라도 단일 서비스를 쓰는 것처럼 매끄럽게 이어지는 시스템 연계다. 경쟁사들이 앱 설치의 번거로움을 없앤 완결형 구조를 들고나온 만큼, KB금융은 여러 앱을 운영하면서도 고객이 느끼는 번거로움을 최소화하는 연결성을 증명해야 한다는 지적이다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지