Home

[딜사이트경제TV 이태웅 기자] 한솔그룹의 전기전자 계열사인 한솔테크닉스 경영진 가운데 김진석 최고재무책임자(CFO)의 어깨가 한층 무거워졌다. 한솔테크닉스가 반도체 후공정 장비기업 월테크놀로지의 경영권을 인수하기로 결정하며 대규모 자금 조달 과제를 안게 돼서다. 가뜩이나 한솔테크닉스의 신용등급이 하향 트리거를 터치한 상황을 고려하면 재무구조 개선 부담이 적잖을 것이란 평가가 나오고 있다.
한솔테크닉스는 지난 13일 900억원 규모의 유상증자를 추진한다고 공시했다. 이번 유상증자는 한솔테크닉스가 윌테크놀로지 지분 83.37%를 1772억원에 인수하기 위한 자금 조달 전략의 일환이다. 구체적으로 한솔테크닉스는 지난 10일 계약금으로 157억원을 납입했고, 나머지 잔금은 거래종결 예정일인 6월 17일 납입할 예정이다. 아울러 900억원 가운데 ▲400억원은 은행권 차입 ▲300억원은 계열사 차입 ▲200억원은 사모사채로 조달할 예정이다.
이러한 자금조달 구조를 짠 이유는 한솔테크닉스의 유동성이 여의치 않아서다. 실제 이 회사는 지난해 말 별도기준 보유한 현금성자산(단기금융상품 포함)이 220억원에 불과하다. 이를 감안하면 인수금의 44.2%인 715억원을 외부 차입으로 대응하는 셈이다.
이에 한솔테크닉스의 재무구조를 책임지고 있는 김진석 CFO에게 눈길을 쏠리고 있다. 2023년부터 CFO를 맡고 있는 그는 한솔테크닉스의 재무구조를 개선해 나가고 있는데, 지난해 한솔오리온텍, 에스아이머트리얼즈에 이어 올해 윌테크놀로지까지 잇단 인수합병(M&A)으로 재무 부담이 커지고 있어서다. 한솔테크닉스의 차입금만 봐도 2022년에는 4718억원에 달했으나, 김 CFO가 부임한 2023년 2920억원으로 감소한 데 이어 2024년 1740억원으로 감소했으나 인수합병이 이어진 지난해에는 2181억원으로 다시 늘어났다.
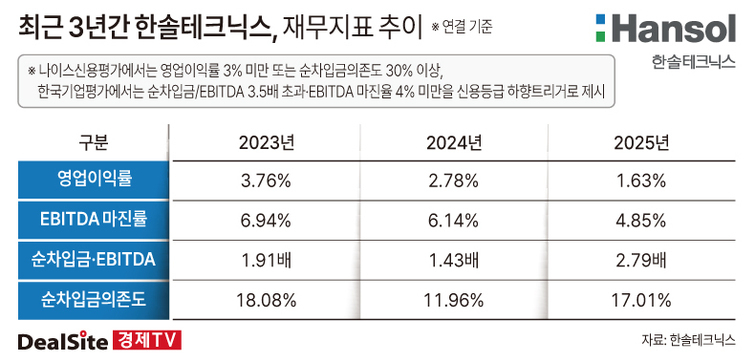
이런 가운데 한솔테크닉스의 신용등급 하향 압박이 확대되고 있는 부분도 김 CFO에게 부담을 더하고 있다. 나이스신용평가는 영업이익률 3% 미만 또는 순차입금 30% 이상을 신용등급 하향 조건으로 제시한 상태고, 한국기업평가는 순차입금/EBITDA 3.5배 초과 및 EBITDA 마진율 4% 미만을 하향 요인으로 모니터링하고 있다.
이중 문제가 되는 재무지표는 영업이익률과 EBITDA 마진률 등이다. 최근 3년(2023~2025년)간 한솔테크닉스의 영업이익률은 ▲2023년 3.76% ▲2024년 2.78% ▲2025년 1.63% 순으로 집계돼 하향 기준점인 3%를 밑돌고 있다. 아울러 EBITDA 마진율 역시 같은 기간 6.93%→6.14%→4.85% 순으로 우하향 흐름을 이어가고 있다. 한솔테크닉스가 지분 인수를 위해 부채 기반의 자금 조달을 확대하는 게 부담스럽다는 평가가 나오는 배경이다.
이에 대해 한솔그룹 관계자는 "(지분 인수 절차가) 진행 중이기 때문에 명확한 조달 방안에 대해서는 이야기하기 어렵다"고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지