Home

이 기사는 2025년 12월 16일 17시00분 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
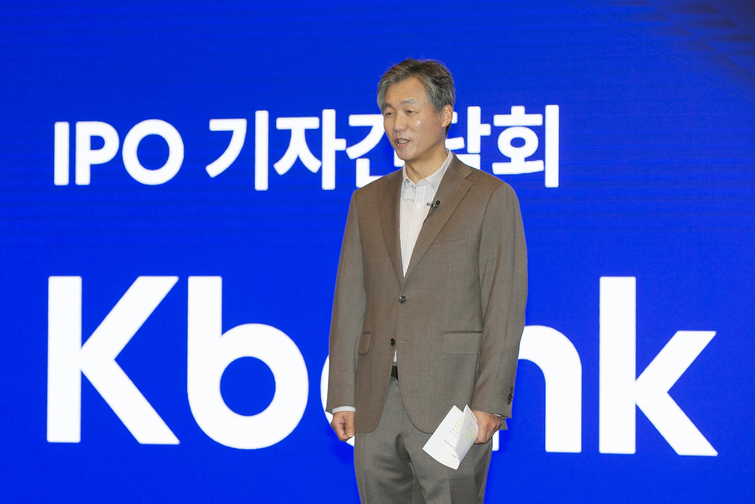
[딜사이트경제TV 정지은 기자] 최우형 케이뱅크 행장의 연임 가능성을 두고 금융권 시각이 엇갈리고 있다. 취임 이후 실적과 건전성 개선이라는 뚜렷한 성과를 쌓았지만, 케이뱅크의 숙원 과제인 IPO(기업공개)가 아직 마무리되지 않았기 때문이다. 이런 상황에서 연임 여부는 단순한 성과 평가를 넘어 '상장을 어떻게 관리할 수 있냐'에 달려 있다는 분석이다.
실적은 '합격', IPO 일정이 연임 판단 '기준'
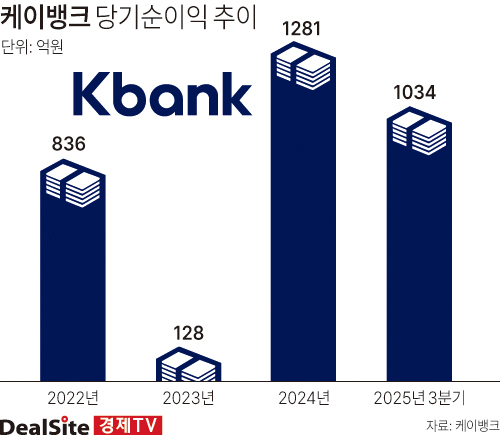
최 행장은 지난 2024년 취임해 올해 말 임기 종료를 앞두고 있다. 그의 재임 기간 동안 케이뱅크의 실적은 눈에 띄게 반등했다. 2024년 당기순이익은 1281억원으로 2023년 128억원의 10배로 뛰었다. 올해 들어서도 3분기 누적 1034억원의 순이익을 기록하며 2년 연속 세자릿수 흑자를 이어가고 있다.
또한 여신·수신 확대와 함께 주요 건전성 지표가 개선되며 외형 성장과 리스크 관리의 균형을 맞췄다는 평가다. 상반기 여신 잔액은 17조3744억원으로, 전년 동기 대비 10.8% 증가하며 두드러진 증가율을 보였다. 특히 '사장님 부동산담보대출' 등 개인사업자와 기업대출 확대가 성장 동력으로 지목된다.
건전성 지표를 살펴보면, 올해 3분기 기준 연체율은 0.56%로 지난해 말 0.9% 대비 0.34%p 개선됐다. 특히 연체율이 세 분기 연속 하락하며 2022년 2분기 이후 최저치를 기록했다. 고정이하여신비율도 0.54%로 전년동기 0.84% 대비 0.3%p 하락했다.
이 같은 실적은 최 행장의 연임을 뒷받침하는 강력한 명분이다. 특히 가계대출 규제 환경 속에서도 기업대출과 개인사업자 대출을 중심으로 성장 동력을 확보한 점은 이사회와 주주단 모두가 긍정적으로 평가하고 있다.
다만 연임 논의의 초점은 실적을 넘어 IPO 완주 가능성으로 이동한 분위기다.
케이뱅크는 출범 이후 지속적으로 상장을 추진해왔지만 두 차례 도전에 실패했고, 지난해에 이어 올해 세 번째 기업공개에 나섰다. 지난 11월 코스피 상장을 위한 상장예비심사를 신청한 상태로, 통상 45영업일 이내에 심사 결과가 나온다. 예심을 통과하면 증권신고서 제출, 기관 수요예측, 일반청약을 거쳐 내년 상반기 안으로 상장이 가능하다.
문제는 시간이 촉박하다는 점. 케이뱅크는 재무적투자자(FI)들과의 계약상 2026년 7월까지 상장을 완료해야 한다. 기한을 넘길 경우 FI가 드래그얼롱(동반매각청구권)이나 풋옵션(조기상환청구권)을 행사할 수 있다. 이렇게 되면 투자금 회수는 물론 지배구조 불안으로 이어질 가능성도 배제할 수 없다. 따라서 연임 여부는 성과에 대한 평가보다도 IPO를 끝까지 끌고 갈 수 있는 경영 연속성의 문제로 해석된다.
이 과정에서 결정적 변수로 꼽히는 것이 최대주주 측의 의중이다. 케이뱅크의 최대주주는 33.72%의 지분을 보유한 BC카드이며 BC카드의 최대주주는 지분 69.54%를 가진 KT다. 사실상 KT의 재무전략과 인사가 케이뱅크에 직결되는 셈이다.
특히 장민 KT 재무실장(CFO)이 케이뱅크 임원후보추천위원에 직접 참여하고 있는 만큼 KT의 판단이 이번 인선에 직접적인 영향을 미칠 수밖에 없다는 분석이 나온다. IPO 일정 관리와 자본 전략을 중시하는 KT 입장에서는 상장 국면에서 리더십 교체가 가져올 불확실성을 부담스럽게 볼 가능성이 크다.
업비트 동맹 지켰으나…네이버 빅딜 '리스크'
최 행장의 또 다른 공로는 업비트와의 제휴 유지가 꼽힌다. 케이뱅크는 지난 10월 업비트와 실명확인 입출금계좌 제휴를 2026년 10월까지 1년 연장하는 데 성공했다. 주요 시중은행들이 업비트 제휴권을 따내기 위해 공세를 펼쳤지만, 최 행장이 이를 방어해냈다. 업비트와의 파트너십은 케이뱅크 외형 성장과 IPO 스토리의 핵심 축으로 작용해왔다는 점에서, 제휴 연장은 단기적으로 긍정적인 평가를 받는다.
다만 최근 네이버파이낸셜이 두나무를 100% 자회사로 편입하는 주식교환 계약을 체결하면서, 이 제휴를 둘러싼 중장기 환경은 달라지고 있다는 분석이 나온다. 네이버·두나무 합병이 완료되면 네이버페이, 결제, 가상자산, 토큰증권(STO)까지 아우르는 대형 디지털 금융 플랫폼이 탄생하게 된다. 이 경우 업비트가 기존처럼 케이뱅크 단독 실명계좌에 의존할 유인이 약해질 수 있다는 관측도 제기된다.
실제로 업비트 예치금은 2021년까지만 해도 케이뱅크 전체 수신의 절반 이상을 차지했다. 그러나 최근에는 20% 안팎에서 유지되고 있으며, 올 상반기 기준으로는 16% 수준까지 낮아졌다. 의존도는 줄었지만 여전히 전체 수신에서 차지하는 비중이 적지 않은 만큼, 향후 제휴 구조 변화는 IPO 평가와 유동성 관리에 부담 요인으로 작용할 수 있다. 금융당국과 거래소 역시 상장 심사 과정에서 '업비트 예치금 편중'과 '제휴 종료 시 대응 계획'을 집중 점검하겠다는 입장이다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지