Home

이 기사는 2025년 7월 22일 15시17분 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
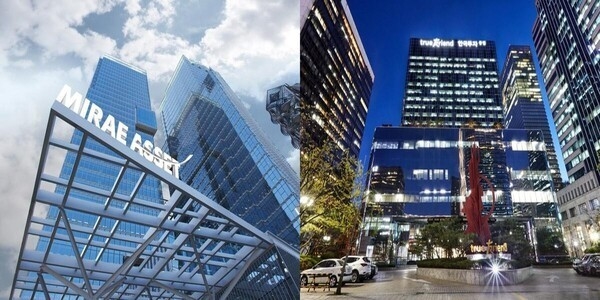
[딜사이트경제TV 김지헌 기자] 미래에셋증권과 한국투자증권이 국내 1호 IMA(종합투자계좌) 사업자 인가를 얻기 위한 경쟁에 나섰다. IMA사업은 자기자본 8조원 이상의 증권사만 영위할 수 있는데, 현재 이들 두 곳의 증권사만 요건을 충족한 상태다.
IMA 인가를 통해 추가적인 자금을 조달할 경우 한국투자증권은 부동산 PF와 인수금융에서, 미래에셋증권은 글로벌 지분 투자와 프리 IPO 등에서 자금을 활용할 것이란 관측이 나온다.
22일 금융투자업계에 따르면 미래에셋증권과 한국투자증권은 IMA사업 인가를 위한 준비에 나섰다.
IMA계좌는 고객으로부터 예탁받은 금전을 통합해 운용하고 그 수익을 고객에게 지급하는 계좌다. 발행어음과 합산해 자기자본의 300% 이내로 자금을 조달할 수 있어 레버리지를 활용해 몸집을 키울 수 있는 상품으로 꼽힌다. 발행어음과의 차이는 약정수익률이 아닌 운용에 따른 수익률이 적용된다는 점이다.
그동안 증권사들은 발행어음을 활용해 고객자금을 모집하며 몸집을 키워왔다. 발행어음 사업이 가능한 증권사 4곳(미래에셋증권, 한국투자증권, NH투자증권, KB증권)의 발행어음 잔고 합계는 올해 2분기 기준 44조원 가량이다. IMA사업이 인가되면 자기자본 200% 이내로 자금을 조달할 수 있는 발행어음에 더해 100% 이내로 추가 자금 조달이 가능해진다.
다만 IMA계좌를 활용해 발행어음처럼 규모의 경제를 만들어 내기엔 한계가 있다는 분석도 나온다. 이는 유치한 자금의 25% 이상을 모험자본에 투자해야 하기 때문인데, 모험자본은 소·벤처기업, VC, 신기사, P-CBO 매입, A등급 이하 채무증권 등을 말한다. 증권사 입장에서 이들 투자처가 얼마나 매력적일지는 의문이란 지적이 나온다.
금융투자업계 관계자는 "(IMA계좌로) 무작정 규모를 더 키우기엔 증권사가 수익을 낼 만한 매력적인 투자처가 있을지 의문"이라며 "다만 1호 사업자에 대한 상징적인 의미도 있기 때문에 먼저 선정되고자 하는 니즈도 있을 것"이라고 말했다.
다른 관계자도 "발행어음은 증권사의 신용도를 바탕으로 예금금리보다 조금 더 금리를 쳐주는 상품이라 크게 리스크가 있지는 않았다"면서 "과거에는 부동산 PF를 활용한 고금리 장사를 했다면 이젠 이를 자제하고 모험자본 공급을 통해 증권사 본연의 업무를 하라는 것"이라고 설명했다.
이어 "모험자본 공급은 대박도 있지만 그렇지 못한 경우도 많기 때문에 리스크 관리가 결국 핵심이 될 것"이라고 예측했다.
기존에도 한국투자증권과 미래에셋증권은 발행어음을 통해 조달한 자금을 각자 다르게 활용했다. 한국투자증권은 레버리지를 최대치로 활용해 부동산 PF, 기업금융 등 상대적으로 고위험 자산에 투자했다. 한국투자증권의 1분기 기준 발행어음 잔고는 17조6000억원으로, 자기자본 대비 177% 수준이다.
반면 미래에셋증권의 1분기 기준 발행어음 잔고는 7조8000억원으로 상대적 여력이 많이 남은 상황이다. 이 때문에 향후 투자처에 대한 시장의 관심이 쏠린다. 이와 관련, 미래에셋증권 관계자는 "아직 IMA계좌 신청 준비단계에 있고 인가 전이라, (인가) 이후에 투자 방향에 대해 말할 수 있을 것 같다"고 전했다.
전문가들은 IMA 인가 후 양사의 자금활용 전략도 갈릴 것으로 보고 있다.
박혜진 대신증권 연구원은 “한국투자증권은 원래 강점을 지닌 부동산 PF와 인수금융에서, 미래에셋증권은 글로벌 지분 투자와 상장 전 지분투자(프리 IPO) 등에서 IMA 조달 자금을 활용해 시너지를 낼 것으로 보인다”고 말했다.
IMA 사업이 인가돼 리테일 창구에서 상품이 판매되기 시작하면 WM비즈니스도 다변화될 수 있을 것이란 관측도 나온다.
금융투자업계 관계자는 "증권사에 예수금이 들어오면 어떤 상품에 돈이 더 유입되는지를 활용해 WM비즈니스에 대입할 수 있을 것"이라며 "이를 얼마나 잘 활용하는지가 다음 이슈일 것"이라고 예상했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지