Home

이 기사는 2025년 7월 11일 11시21분 유료콘텐츠서비스 딜사이트TV플러스에 표출된 기사입니다.
[딜사이트경제TV 김지헌 기자] 올해 초 비상경영체제를 선언했던 KCC가 또 한번 자금조달에 나섰다. KCC는 보유 중인 HD한국조선해양 주식을 기초자산으로 한 EB(교환사채)를 발행한다.
EB로 조달되는 자금은 미국 실리콘 계열사 MPM의 인수금융 차입금 상환에 투입될 예정이다. 일각에선 KCC가 막대한 금융자산을 보유하고 있음에도 이를 유동화해 부채와 이자비용을 줄이지 않고 계속 빚을 늘리고 있다고 지적했다.
11일 금융투자업계에 따르면 KCC의 이자발생 부채 구모는 약 5조6000억원이다. 지난해말 기준 이자비용은 3478억원에 달해, 같은해 영업이익 대비 74% 수준을 기록했다.
금융감독원 전자공시에 따르면 KCC는 EB 발행자금으로 MOM홀딩스의 주주배정 유상증자에 1조원을 투입한다. 이를 통해 최종적으로는 MPM에 출자한 뒤 KCC가 채무보증 중인 차입금 4억3900만달러(한화 약 6000억원)을 상환할 예정이라는 설명이다.
이 금액은 MOM홀딩스가 MPM과 합병하는 과정에서 생긴 부채다. MOM홀딩스는 미국 실리콘 제조업체인 MPM을 인수하기 위해 설립된 SPC로 KCC가 주식 전량을 보유하고 있다.
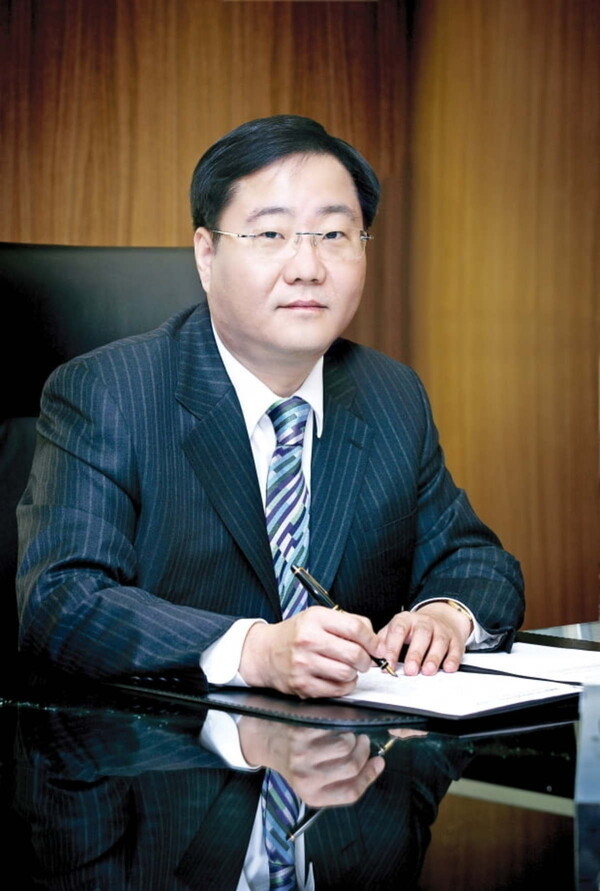
정몽진 KCC 회장은 최근 실리콘 사업에 힘을 싣고 있다. MPM 인수도 그 일환이다. 다만 계속된 부채증가는 경영부담으로 작용하고 있다. KCC는 지난해말에도 MOM홀딩스 관련 채무상환을 위한 주주배정 유상증자를 결정한 바 있다.
이렇다 보니 지난 3일 낸 기업가치 제고 계획에서 KCC는 이자보상비율을 2배 이상으로 만들 것을 재무 목표로 삼았다. 이자보상비율은 기업이 영업으로 벌어들인 돈 중 얼마를 이자비용으로 쓰는지를 나타내는 지표다. 채무상환과 영업이익 제고로 이자보상비율 수준을 높이겠다는 계획이다.
정 회장 역시 올초 신년사를 통해 내실경영을 강조한 바 있다. 정 회장은 신년사에서 "2025년은 IMF 위기 이후 최대의 위기 상황이 될 것으로 전망된다"며 "모든 조직이 현금 흐름 중심의 내실경영을 최우선 가치로 삼아야 한다"고 강조했다.
하지만 채무상환을 위해 EB를 발행한 것은 다소 아쉽다는 평가다. KCC가 본업과 무관한 금융자산을 매각하지 않고 영업이익의 70%가 넘는 금액을 이자비용으로 소진하고 있기 때문이다. 막대한 금융부채를 상환할 여력이 있음에도 이를 하지 않고 있다는 비판이 나온다.
정경희 LS증권 연구위원은 최근 보고서에서 "(금융자산) 매각을 통한 차입금 감축 대신 EB 를 발행한 것이 아쉽다"고 평가했다.
현재 KCC는 현대그룹 계열사를 비롯해 삼성물산 주식을 다량 보유하고 있다. 전자공시시스템 다트에 따르면, 올해 3월말 기준 KCC가 보유한 타법인출자주식의 장부가액만 6조원 가량이다.
먼저 삼성물산(1조9884억원)과 HD한국조선해양(5555억원) 주식가액만 2조원을 훌쩍 넘는다. 현대계열사인 HDC현대산업개발과 현대코퍼레이션, 현대홀딩스 등의 주식도 갖고 있다.
금융투자업계 관계자는 "회사가 갖고 있는 자산을 현금으로 유동화하지 않고 담보력을 활용해서 유동성을 조절했는데 차입금이 줄지는 않았다는 게 아쉬운 면인 것 같다"고 지적했다.
반면 KCC 측은 EB 발행에 의한 효과가 더 크다고 밝혔다.
KCC 관계자는 "EB발행이 저금리일 뿐 아니라 비싼 가격을 받고 발행할 수 있어 장점이 많다"며 "주식은 팔아버리면 끝이지만 조선주의 상황이 좋으므로 시장 상황에 따라 전략적으로 움직일 수 있는 최적의 방안으로 EB를 택했다"고 설명했다.
이어 "작년 실시한 유상증자와 이번 EB발행으로 이자비용을 절감하고 향후 캐시카우인 실리콘에 지속적으로 투자를 진행하면서 재무구조를 개선해 나갈 것"이라고 전했다.
KCC는 이번 EB를 1주당 42만9650원에 발행했다. 발행공시일인 지난 3일 종가기준 HD한국조선해양의 주가는 33만500원이다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트경제TV 무단전재 배포금지